Zertifizierung
TEMIBATT – Erteilung der deutschen Umsatzsteuer-Identifikationsnummer
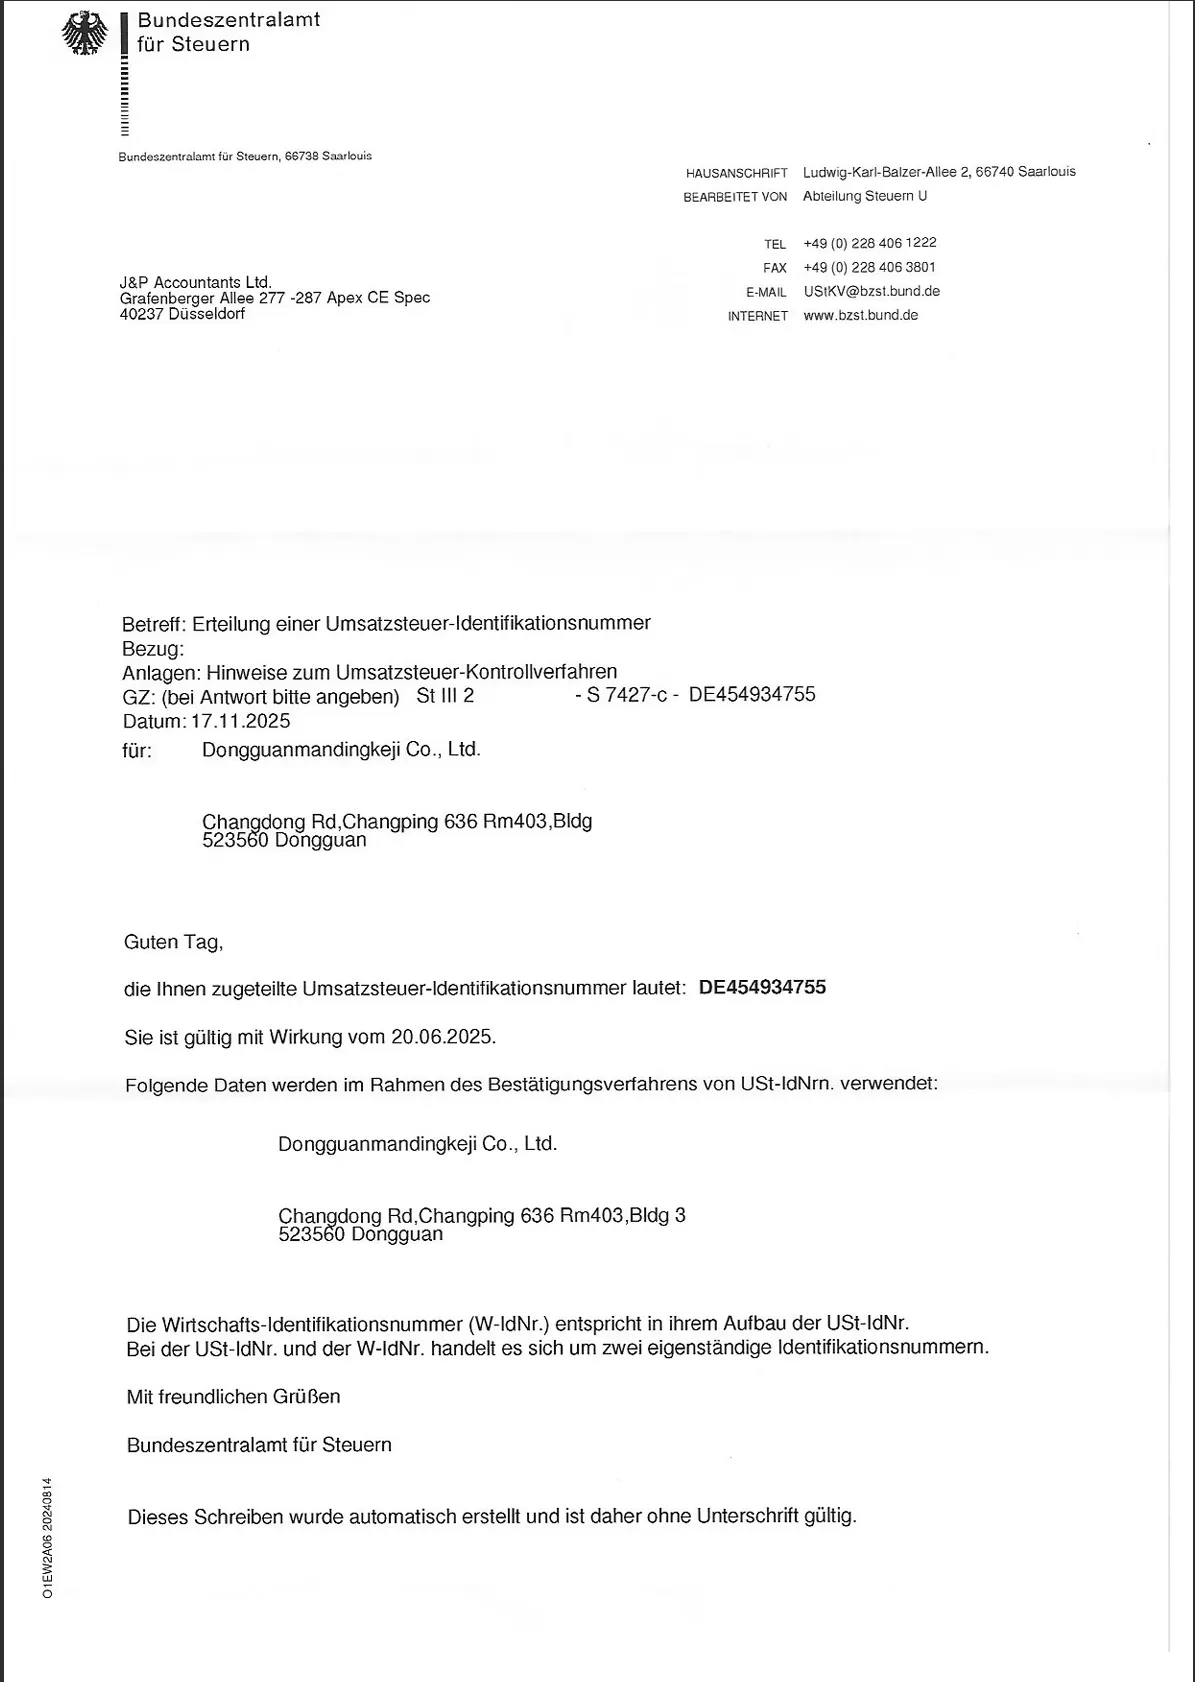
Betreff: Erteilung der Umsatzsteuer-Identifikationsnummer
Referenz:
Anlage: Informationen zum Umsatzsteuer-Überwachungsverfahren
Aktenzeichen: (bitte in Ihrer Antwort angeben) St III 2 - S 7427-c - DE454934755
Datum: 17. November 2025
An: Dongguanmandingkeji Co., Ltd.
Changdong Rd, Changping 636 Rm403, Bldg 523560 Dongguan
Guten Tag.
Die Ihnen zugewiesene Umsatzsteuer-Identifikationsnummer lautet: DE454934755
Diese Nummer ist ab dem 20. Juni 2025 gültig.
Die folgenden Daten werden im Rahmen des Bestätigungsverfahrens für die Umsatzsteuer-Identifikationsnummer verwendet:
Dongguan Manding Technology Co., Ltd.
Changdong Road, Raum 636, Changping, Gebäude 3, 403
523560 Dongguan
Die Wirtschafts-Identifikationsnummer (W-IdNr.) hat denselben Aufbau wie die Umsatzsteuer-Identifikationsnummer (USt-IdNr.). Die USt-IdNr. und die W-IdNr. sind zwei voneinander unabhängige Identifikationsnummern.
Mit freundlichen Grüßen
Bundeszentralamt für Steuern
Dieses Schreiben wurde maschinell erstellt und ist daher ohne Unterschrift gültig.
Das Bundeszentralamt für Steuern (BZSt) erteilt die Umsatzsteuer-Identifikationsnummer (USt-IdNr.) auf Grundlage der von Ihrem zuständigen Finanzamt übermittelten Daten. Sollten sich Ihre Daten ändern, z. B. durch Umzug oder Namensänderung, teilen Sie dies bitte rechtzeitig Ihrem Finanzamt mit.
Wenn Sie als Einzelunternehmer nicht möchten, dass die in der Mitteilung genannten Daten für das Bestätigungsverfahren verwendet werden, können Sie die Einrichtung einer gesonderten Euro-Adresse beantragen. Diese Adresse muss schriftlich beim BZSt beantragt werden und dient ausschließlich dem Bestätigungsverfahren.
Die Gültigkeit Ihrer Umsatzsteuer-Identifikationsnummer sowie die Richtigkeit Ihrer Unternehmensdaten können in jedem EU-Mitgliedstaat überprüft und bestätigt werden. Ihr ausländischer Geschäftspartner kann bei der zuständigen örtlichen Behörde eine Bestätigung beantragen.
Wenn Sie
Lieferungen von Waren innerhalb der EU (§ 6a UStG)
Sonstige Leistungen innerhalb der EU (§ 18b Satz 1 Nr. 2 UStG)
Lieferungen im Rahmen eines Dreiecksgeschäfts innerhalb der EU im Sinne von § 25b Abs. 2 UStG
ausführen oder erbringen, sind Sie zur Abgabe einer Zusammenfassenden Meldung (ZM) verpflichtet. Die Zusammenfassende Meldung ist bis zum 25. Tag nach Ablauf des Meldezeitraums beim Bundeszentralamt für Steuern (BZSt) in Saarlouis einzureichen (§ 18a Satz 1 UStG). Weitere Informationen zur elektronischen Übermittlung finden Sie auf unserer Website www.bzst.bund.de unter: Zusammenfassende Meldung / Elektronische Übermittlung.

Diesen Artikel teilen:
Das könnte Ihnen auch gefallen: